

W złożonym krajobrazie nowoczesnego biznesu zarządzanie kredytami stanowi kamień węgielny dla zdrowia finansowego i zrównoważonego rozwoju przedsiębiorstw. Jako dostawca produktów polikrystalicznych Diamond Compact (PDC) byłem świadkiem znaczącej roli, jaką PDC odgrywa w zarządzaniu kredytami. Ten blog ma na celu zagłębienie się w wieloaspektowy związek między PDC a zarządzaniem kredytami, badanie, w jaki sposób produkty PDC wpływają na decyzje kredytowe, zarządzanie ryzykiem i przyczyniają się do ogólnej stabilności finansowej przedsiębiorstw w odpowiednich branżach.
PDC: Przegląd
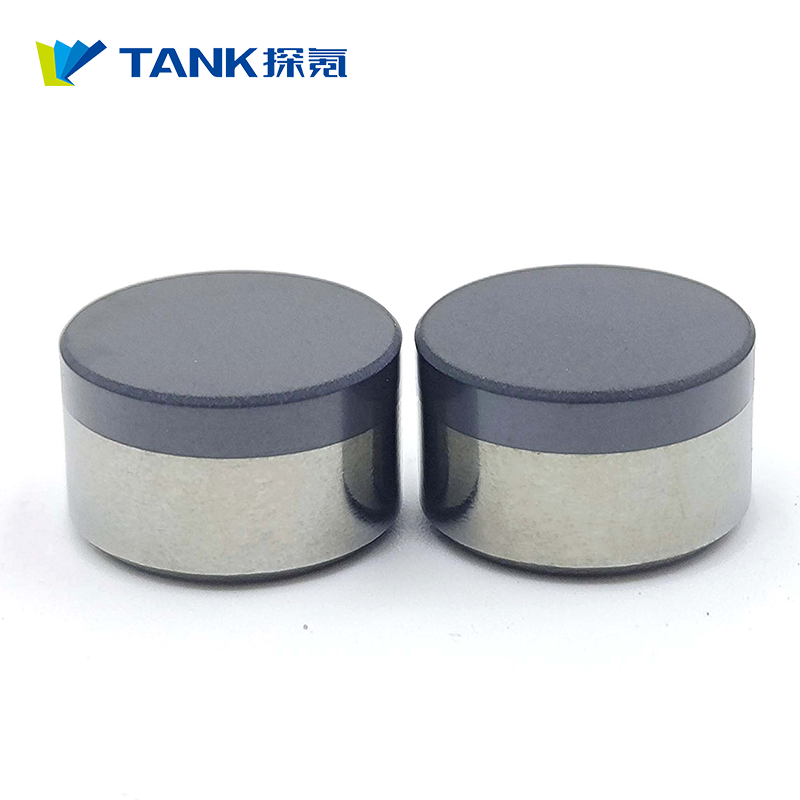
Przed omówieniem swojej roli w zarządzaniu kredytami konieczne jest zrozumienie, czym jest PDC. PDC jest materiałem kompozytowym wykonanym z syntetycznego piasku diamentowego związanego z podłożem węgla wolframowego pod wysoką temperaturą i ciśnieniem. Oferuje wyjątkową twardość, odporność na zużycie i stabilność termiczną, co czyni go preferowanym wyborem w różnych branżach, w tym wierceniu ropy i gazu, wydobyciu i obróbce drewna. Nasza firma dostarcza dwa główne rodzaje produktów PDC:Profilowany arkusz złożonyIPlanarny arkusz złożony, które są szeroko stosowane w różnych aplikacjach ze względu na ich unikalne właściwości.
Ocena PDC i zdatności kredytowej
Jednym z głównych aspektów zarządzania kredytami jest ocena wiarygodności kredytowej klientów. W przypadku firm w branżach, które opierają się na produktach PDC, jakość i wyniki tych produktów mogą znacząco wpłynąć na ich pozycję finansową, a tym samym ich wiarygodność kredytową.
Wysokiej jakości produkty PDC mogą zwiększyć wydajność operacyjną naszych klientów. Na przykład w branży wiercenia ropy i gazu PDC z doskonałą odpornością na zużycie i wydajnością cięcia mogą skrócić czas wiercenia i kosztów. Prowadzi to do zwiększonej wydajności i rentowności dla firm wiertniczych. W rezultacie firmy te częściej mają stabilne przepływy pieniężne, co jest kluczowym czynnikiem oceny wiarygodności kredytowej. Pożyczkodawcy i wierzyciele są bardziej skłonni do rozszerzenia kredytu na firmy, które wykazują silne wyniki finansowe, a wykorzystanie wiarygodnych produktów PDC może przyczynić się do osiągnięcia tego.
Z drugiej strony, jeśli firma używa niskiej jakości produktów PDC, może być w obliczu częstego awarii sprzętu, opóźnień produkcyjnych i zwiększonych kosztów konserwacji. Kwestie te mogą obniżyć rentowność i stabilność finansową firmy, co czyni ją wyższym ryzykiem kredytowym. Dlatego, jako dostawca PDC, odgrywamy rolę w wpływie na zdolność kredytową naszych klientów, zapewniając produkty o wysokiej jakości, które wspierają ich działalność biznesową.
Zarządzanie ryzykiem w rozszerzeniu kredytu
Zarządzanie kredytami obejmuje również zarządzanie ryzykiem związanym z rozszerzeniem kredytu. Kiedy jako dostawca PDC oferujemy naszym klientom warunki kredytowe, musimy ocenić i złagodzić potencjalne ryzyko.
Zapotrzebowanie na produkty PDC jest ściśle związane z warunkami ekonomicznymi branż, które je wykorzystują. Na przykład w branży wydobywczej na zapotrzebowanie na przecinarki PDC mają wpływ ceny minerałów. W okresach wysokich cen mineralnych firmy wydobywcze częściej zwiększają swoją produkcję, a zatem popyt na produkty PDC. Jednak gdy ceny minerałów spadają, działania wydobywcze mogą spowolnić, a popyt na produkty PDC może się zmniejszyć.
Aby zarządzać tymi zagrożeniami, ściśle monitorujemy trendy rynkowe branż, którym służymy. Na bieżąco analizujemy również zdrowie finansowe naszych klientów. Zapewniając wysokiej jakości produkty PDC, możemy pomóc naszym klientom utrzymać ich konkurencyjność na rynku, zmniejszając prawdopodobieństwo niewykonania zobowiązania. Ponadto ustalamy limity kredytowe na podstawie sytuacji finansowej i historii kredytowej naszych klientów. Pomaga nam to kontrolować kwotę ekspozycji kredytowej i zminimalizować potencjalne straty w przypadku niewykonania zobowiązania.
Wpływ na zarządzanie przepływami pieniężnymi
Przepływy pieniężne są siłą napędową każdej firmy, a skuteczne zarządzanie kredytami jest niezbędne do utrzymania zdrowych przepływów pieniężnych. Jako dostawca PDC, nasze zasady kredytowe mogą mieć bezpośredni wpływ zarówno na nasze własne przepływy pieniężne, jak i naszych klientów.
Kiedy oferujemy naszym klientom warunki kredytowe, musimy zrównoważyć potrzebę stymulowania sprzedaży i znaczenia terminowego pobierania gotówki. Z jednej strony oferowanie korzystnych warunków kredytowych może przyciągnąć więcej klientów i zwiększyć nasz wielkość sprzedaży. Na przykład umożliwienie klientom zapłaty w ciągu 60 dni zamiast 30 dni może uczynić nasze produkty bardziej atrakcyjne, szczególnie dla firm z ciasnymi przepływami pieniężnymi. Z drugiej strony, jeśli nie zarządzamy skutecznie naszym zbiorem kredytów, może to prowadzić do problemów z przepływami pieniężnymi dla naszej firmy.
Dla naszych klientów dostępność kredytu od nas może pomóc im zarządzać własnym przepływem pieniężnym. Mogą korzystać z produktów PDC w swojej działalności i generować przychody, zanim będą musieli za nie zapłacić. Daje to im większą elastyczność w zarządzaniu finansami. Ważne jest jednak, aby nas zapewnić, że nasi klienci korzystają z kredytu odpowiedzialnie i są w stanie płacić na czas. Możemy oferować zachęty do wczesnej płatności, takie jak rabaty, aby zachęcić do szybkiego rozstrzygania faktur.
PDC i reputacja branżowa
W świecie biznesu reputacja jest nieoceniona. Reputacja firmy może wpłynąć na jej zdolność do uzyskiwania kredytu od dostawców i pożyczkodawców. Jako dostawca PDC, nasza reputacja dostarczania produktów wysokiej jakości i niezawodnej usługi może mieć pozytywny wpływ na zarządzanie kredytami naszych klientów.
Kiedy nasi klienci korzystają z naszych produktów PDC i osiągają dobre wyniki, dobrze odzwierciedla to własne działalność. Bardziej prawdopodobne jest, że będą postrzegane jako wiarygodni i godne zaufania partnerzy biznesowi w branży. Może to zwiększyć ich reputację i ułatwić im uzyskanie kredytu z innych źródeł.

I odwrotnie, jeśli nasza firma ma słabą reputację jakości produktu lub usług, może to negatywnie odzwierciedlać naszych klientów. Pożyczkodawcy i wierzyciele mogą być bardziej ostrożni w zakresie rozszerzenia kredytu na firmy powiązane z nieistotnym dostawcą. Dlatego staramy się utrzymać wysoki poziom jakości i usług w celu wspierania wysiłków budowlanych naszych klientów.
Wniosek
Podsumowując, PDC odgrywa istotną rolę w zarządzaniu kredytami z wielu perspektyw. Wpływa na ocenę wiarygodności kredytowej naszych klientów, pomaga w zarządzaniu ryzykiem podczas rozszerzenia kredytu, wpływa na zarządzanie przepływami pieniężnymi zarówno dla naszej firmy, jak i naszych klientów oraz wpływa na reputację branży. Jako dostawca PDC jesteśmy nie tylko dostawcami produktów, ale także partnerami w procesie zarządzania kredytami naszych klientów.
Rozumiemy znaczenie utrzymywania długoterminowych i wzajemnie korzystnych relacji z naszymi klientami. Zapewniając wysoką jakośćProfilowany arkusz złożonyIPlanarny arkusz złożonyProdukty, skuteczne zarządzanie naszymi politykami kredytowymi i wspierając naszych klientów w ich zarządzaniu finansami, przyczyniamy się do ogólnej stabilności finansowej branż, którym obsługiwamy.
Jeśli jesteś zainteresowany zakupem naszych produktów PDC lub chcesz omówić warunki kredytowe, zapraszamy do skontaktowania się z nami w celu dalszych negocjacji. Jesteśmy zobowiązani do zapewnienia najlepszych rozwiązań, które zaspokoi Twoje potrzeby biznesowe.
Odniesienia
- Smith, J. (2018). „Rola jakości materialnej w kryzysie przemysłowej”. Journal of Business Finance, 25 (3), 123–135.
- Brown, A. (2019). „Zarządzanie ryzykiem w rozszerzeniu kredytu: studium przypadku w branży wydobywczej”. International Journal of Credit Risk Management, 12 (2), 78–92.
- Green, C. (2020). „Zasady zarządzania przepływami pieniężnymi i zasady kredytowe dostawcy”. Business Economics Review, 30 (4), 156 - 170.